
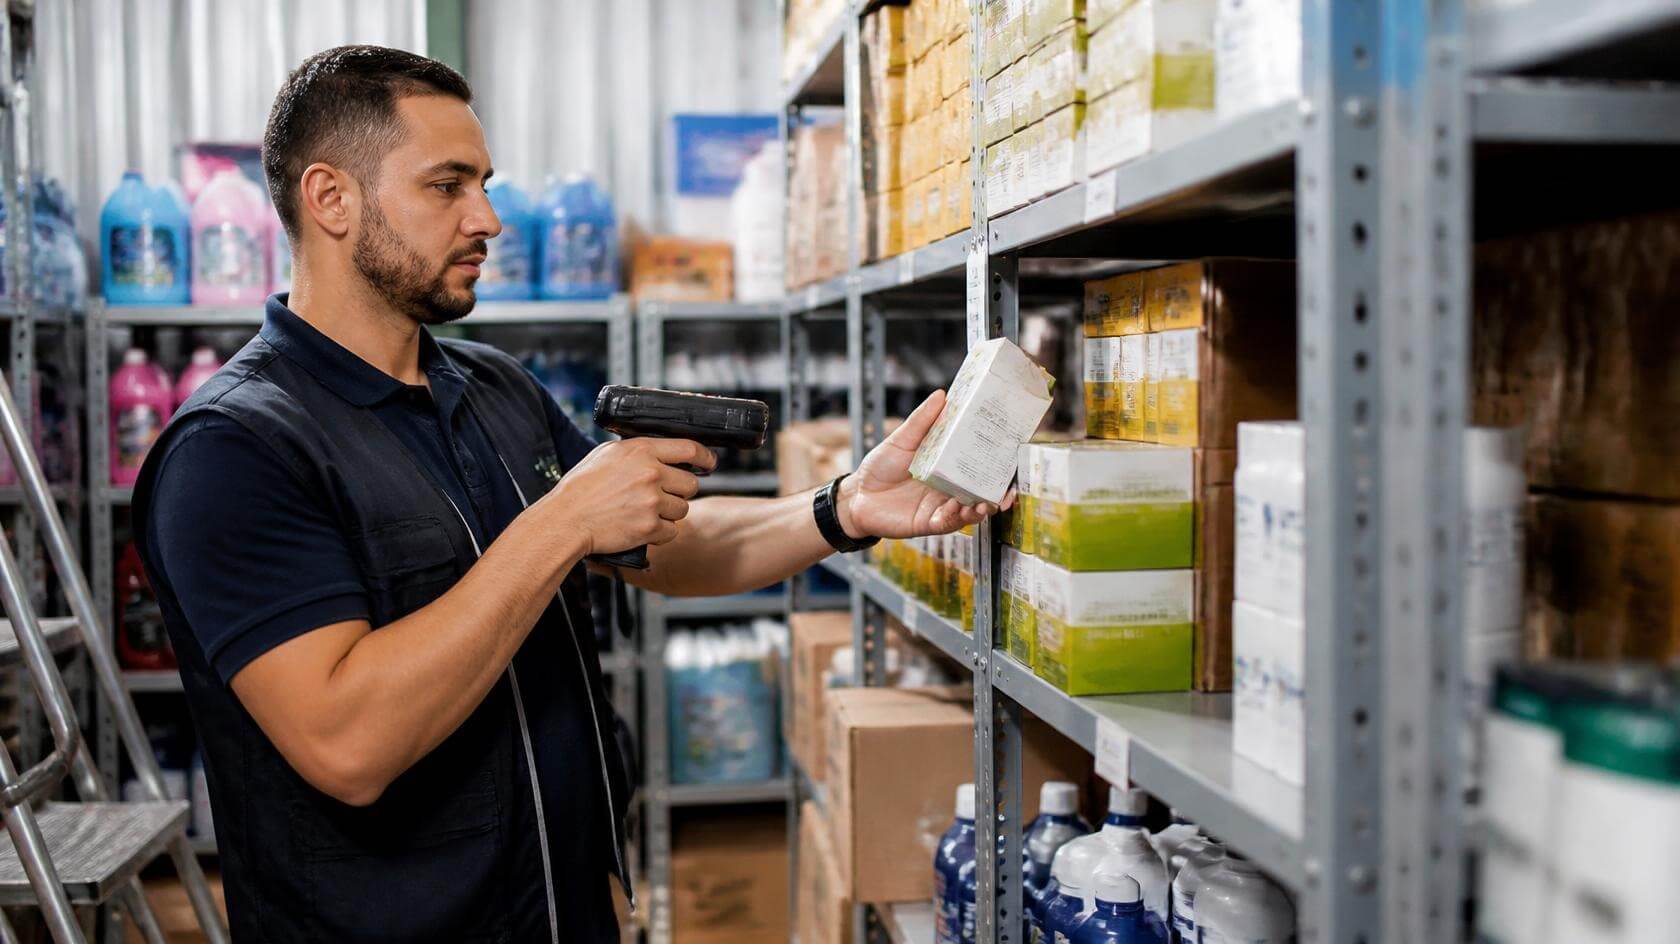
Resposta rápida
Inventário de estoque é a contagem física das mercadorias comparada com o saldo do sistema. O ideal é combinar um inventário geral por ano com contagens rotativas pela curva ABC (itens A todo mês), usar contagem cega e dupla contagem, recontar divergências e ajustar o estoque registrando o motivo. A acuracidade é a porcentagem de itens contados sem divergência.
Abaixo estão os tipos de inventário, o rotativo com a curva ABC, o passo a passo, os indicadores, as causas de divergência, a parte fiscal e os erros mais comuns.
Neste artigo
O que é inventário de estoque
Inventário de estoque é a contagem física das mercadorias, comparada com o saldo registrado no sistema. Ele mostra se o estoque é confiável, revela perdas e corrige o saldo para que compras, vendas e custo partam de números certos.
É uma das rotinas do controle de estoque da loja: o dia a dia registra entradas e saídas, e o inventário confere se esses registros batem com a prateleira.
Tipos de inventário
| Tipo | Como funciona | Quando usar |
|---|---|---|
| Inventário geral (periódico) | Conta todos os itens de uma vez, com a loja ou o depósito parado | No fechamento do ano e quando o estoque está muito desorganizado |
| Inventário rotativo (cíclico) | Conta uma parte dos itens por vez, em ciclos, sem parar a operação | Ao longo do ano, priorizando os itens mais importantes |
| Contagem pontual | Conta um item ou uma seção específica | Quando surge divergência, ruptura ou suspeita de perda |
Inventário rotativo com a curva ABC
No inventário rotativo, a frequência de contagem segue a importância de cada item. A curva ABC separa os produtos pelo peso no faturamento ou no valor do estoque:
| Classe | O que são | Frequência de contagem sugerida |
|---|---|---|
| A | Poucos itens que concentram a maior parte do valor | Mensal |
| B | Itens intermediários | Trimestral |
| C | Muitos itens de pouco valor | Semestral |
Inclua também, fora do ciclo, os itens com divergência na contagem anterior, os de alto risco de perda e os que tiveram ruptura.
Como fazer o inventário de estoque: passo a passo
- Defina data, escopo e equipe: inventário geral ou quais seções/itens no rotativo, quem conta e quem confere.
- Organize antes: agrupe produtos iguais, separe avariados, guarde mercadorias fora do lugar e conclua entradas e devoluções pendentes.
- Faça o corte das movimentações: registre todas as notas de entrada e vendas até o momento da contagem; no geral, pare a movimentação.
- Conte às cegas: a lista de contagem traz código, descrição e unidade, mas não a quantidade do sistema, para não influenciar quem conta.
- Use dupla contagem nos itens importantes: duas pessoas contam separadamente; se der diferença, faz-se uma terceira contagem.
- Compare com o sistema e reconte os itens com divergência antes de aceitar a diferença.
- Ajuste o estoque no sistema, registrando o motivo de cada ajuste (perda, avaria, erro de entrada, erro de venda).
- Analise as causas e corrija o processo que gerou a diferença.
Indicadores do inventário
Acuracidade do estoque = Itens sem divergência ÷ Itens contados × 100
Exemplo: 500 itens contados, 470 sem divergência = 94% de acuracidade.
Divergência em valor = Sobras − Faltas, comparada ao valor total do estoque.
Exemplo: faltas de R$ 3.200 e sobras de R$ 800 = divergência líquida de −R$ 2.400, ou 1,33% de um estoque de R$ 180.000.
Acompanhe os dois números a cada inventário: a acuracidade mostra se o processo está melhorando, e o valor mostra quanto a diferença custa.
Causas mais comuns de divergência
| Causa | Como evitar |
|---|---|
| Venda sem baixa no estoque | Toda venda passa pelo caixa/sistema |
| Entrada lançada diferente do recebido | Conferir a mercadoria contra a nota antes de lançar |
| Trocas e devoluções não registradas | Registrar a devolução e a troca no sistema |
| Unidade de medida errada (caixa x unidade) | Padronizar a unidade no cadastro e na compra |
| Produtos parecidos trocados | Código de barras e conferência na venda |
| Perdas, avarias e furtos | Registrar perdas e avarias assim que acontecem |
Inventário e obrigação fiscal
Além da gestão, o inventário tem efeito fiscal. Em regra, as empresas registram o estoque existente em 31 de dezembro (ou na data do balanço) no Livro Registro de Inventário. Quem entrega a EFD ICMS/IPI informa esse inventário no Bloco H, normalmente na escrituração de fevereiro do ano seguinte.
As regras variam conforme o regime tributário e o estado: confirme com o contador o que se aplica à sua empresa e os critérios de valoração do estoque.
Erros comuns no inventário
- Contar com a loja vendendo sem controlar o corte: o saldo muda durante a contagem.
- Mostrar a quantidade do sistema para quem conta.
- Ajustar sem recontar: a diferença pode ser erro de contagem.
- Ajustar sem registrar o motivo: a causa nunca é corrigida.
- Fazer só um inventário por ano: as diferenças se acumulam e ficam difíceis de explicar.
Perguntas frequentes
O que é inventário de estoque?
É a contagem física das mercadorias, comparada com o saldo do sistema, para medir a confiabilidade do estoque, encontrar perdas e corrigir o saldo.
Qual a diferença entre inventário geral e rotativo?
O geral conta todos os itens de uma vez, normalmente com a operação parada. O rotativo conta uma parte dos itens por vez, em ciclos, sem parar a loja, priorizando os itens mais importantes.
Com que frequência fazer inventário?
Um inventário geral por ano e contagens rotativas ao longo do ano: itens A mensalmente, B a cada trimestre e C a cada semestre, além de contagens pontuais quando houver divergência.
Como calcular a acuracidade do estoque?
Divida o número de itens sem divergência pelo número de itens contados e multiplique por 100. Exemplo: 470 de 500 = 94%.
O que é contagem cega?
É a contagem feita sem mostrar a quantidade do sistema para quem conta, para que o resultado não seja influenciado.
O inventário é obrigatório?
Em regra, o estoque de 31 de dezembro deve ser registrado no Livro Registro de Inventário e, para quem entrega a EFD ICMS/IPI, informado no Bloco H. Confirme com o contador as regras do seu regime e estado.
Escreve sobre gestão de lojas, estoque e rotinas comerciais a partir do dia a dia das empresas atendidas pela UmPontoDois, que há mais de três décadas desenvolve sistemas de gestão para comércio, indústria e confecção.