
Resposta rápida
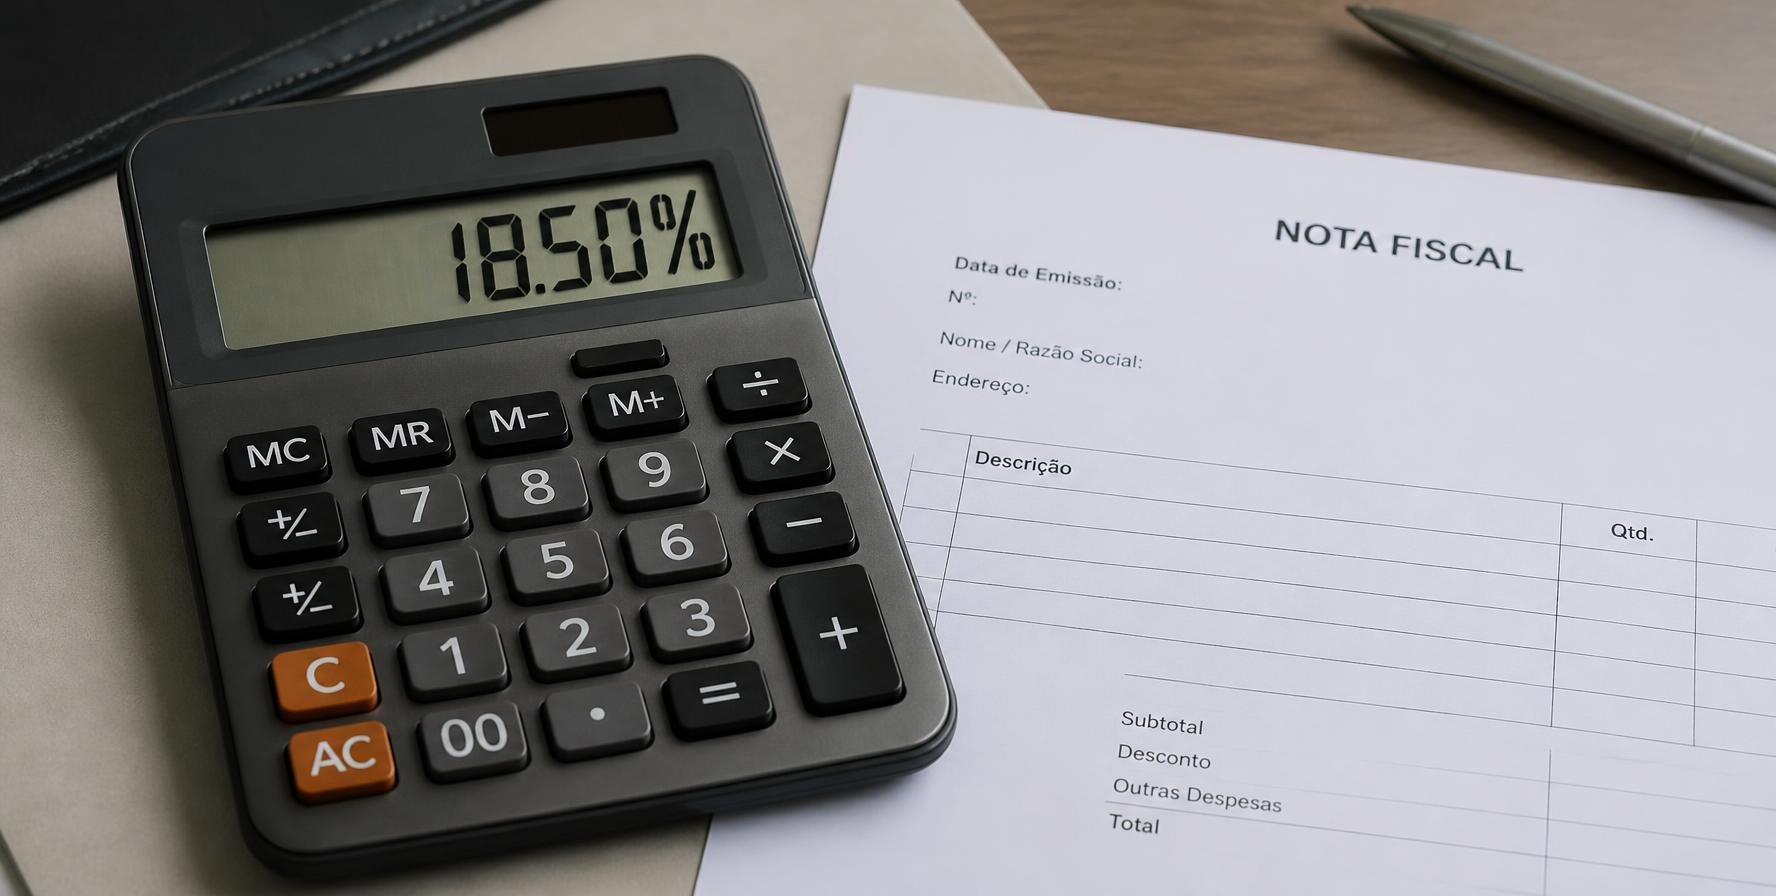
A rejeição 1037 acontece quando a alíquota da CBS informada no item é diferente da vigente no ano da emissão: em 2025 e 2026, ela deve ser 0,9%. As rejeições 1026 e 1036 são o mesmo para o IBS da UF (0,1%) e o IBS municipal (0%). A causa mais comum é informar a alíquota já reduzida no campo principal: com redução, a alíquota continua a padrão e a redução vai no grupo próprio. Corrija no sistema e transmita de novo, com o mesmo número.
Abaixo estão a tabela de alíquotas por ano, as causas, o passo a passo, um exemplo com redução, as exceções e as rejeições parecidas.
Neste artigo
- O que significam as rejeições 1037, 1026 e 1036
- Alíquotas aceitas na NF-e e na NFC-e por ano
- Causas das rejeições 1037, 1026 e 1036
- Como resolver as rejeições 1037, 1026 e 1036
- Exemplo: produto com redução de alíquota
- Quando a alíquota pode ser diferente
- Rejeições parecidas
- Como evitar as rejeições de alíquota
- Perguntas frequentes
O que significam as rejeições 1037, 1026 e 1036
São as rejeições da reforma tributária para alíquota fora da prevista em lei. A Sefaz confere a alíquota de cada tributo novo em cada item da NF-e e da NFC-e:
- 1037 – Alíquota da CBS inválida: a alíquota da CBS (campo pCBS) é diferente da vigente no ano da emissão.
- 1026 – Alíquota do IBS da UF inválida: o mesmo, para a parcela estadual do IBS (pIBSUF).
- 1036 – Alíquota do IBS do Município inválida: o mesmo, para a parcela municipal do IBS (pIBSMun).
As três estão em produção (Nota Técnica 2025.002-RTC, regras UB56, UB18 e UB37) e são verificadas sempre que a nota traz o grupo de IBS e CBS, obrigatório desde 3 de agosto de 2026 para o regime regular. A nota rejeitada não foi autorizada: corrija e transmita de novo com o mesmo número.
Alíquotas aceitas na NF-e e na NFC-e por ano
| Ano da emissão | CBS (rejeição 1037) | IBS da UF (1026) | IBS do município (1036) |
|---|---|---|---|
| 2025 e 2026 | 0,9% | 0,1% | 0% |
| 2027 e 2028 | Alíquota vigente publicada na tabela oficial da CBS | 0,05% | 0,05% |
| 2029 em diante | Alíquota vigente | Alíquota de referência ou definida pelo estado | Alíquota de referência ou definida pelo município |
O que vale é a data de emissão da nota. A tabela de alíquotas da CBS é publicada no Portal da NF-e (Informe Técnico 2026.002), e a alíquota de 2027 tem divulgação prevista até 15 de dezembro de 2026. Para o panorama da transição até 2033, veja o guia da reforma tributária na nota fiscal.
Causas das rejeições 1037, 1026 e 1036
| Causa | Exemplo |
|---|---|
| Alíquota já reduzida no campo da alíquota cheia | Medicamento com redução de 60%: o sistema informa CBS de 0,36% no campo pCBS, quando o certo é 0,9% com a redução no grupo próprio |
| Ano errado | Nota emitida em janeiro de 2027 com as alíquotas de 2026, ou o contrário, na virada do ano |
| Alíquota estimada ou "de referência" | Cadastro preenchido com a alíquota que a reforma deve ter no futuro, e não com a do período de teste |
| Parcelas do IBS trocadas | IBS municipal com 0,1% e IBS estadual com 0%, quando em 2026 é o contrário |
| Formato do percentual | Alíquota informada como fração (0,009) e não como percentual (0,9) |
| Alíquota informada quando deveria ser zero | Classificação com indicador de tributação regular, como a exportação (550001), que exige alíquota zero |
Como resolver as rejeições 1037, 1026 e 1036
- Veja o item rejeitado na mensagem, como [nItem: 2].
- Confira as três alíquotas do item com a tabela acima, pelo ano da data de emissão.
- Se o produto tem redução, deixe a alíquota padrão no campo da alíquota e informe a redução no grupo de redução, com a alíquota efetiva (veja o exemplo abaixo).
- Se a classificação tributária exige alíquota zero (tributação regular, como em exportações e suspensões), informe zero.
- Corrija no sistema (tabela de alíquotas ou cadastro fiscal do produto), e não no XML: qualquer mudança no arquivo quebra a assinatura (veja XML da NF-e).
- Transmita de novo, com o mesmo número.
Para conferir uma operação, a calculadora oficial da reforma tributária mostra as alíquotas, as reduções e o grupo do XML esperado.
Exemplo: produto com redução de alíquota
Um medicamento com redução de 60% da CBS e do IBS (classificação 200032), vendido em 2026, com base de cálculo de R$ 100,00:
| Tributo | Alíquota (campo da alíquota) | Redução | Alíquota efetiva | Valor |
|---|---|---|---|---|
| CBS | 0,9% | 60% | 0,3600% | R$ 0,36 |
| IBS da UF | 0,1% | 60% | 0,0400% | R$ 0,04 |
| IBS do município | 0% | – | 0% | R$ 0,00 |
Se o sistema informar 0,36% no campo da alíquota da CBS, a nota cai na 1037. Se informar 0,9% e esquecer o grupo de redução que o CST exige, cai na 1079 (grupo de redução da CBS não informado). Se a alíquota efetiva não bater com a conta, cai na 1064. Se o valor do imposto não bater com a base e a alíquota, veja a rejeição 1069.
Quando a alíquota pode ser diferente
- Tributação regular: classificações com esse indicador, como exportação (550001) e outros regimes de suspensão, exigem alíquota zero nos campos principais.
- Zona Franca de Manaus e áreas de livre comércio: a CBS pode ser zero quando emitente e destinatário estão na mesma área incentivada, exceto para armas e munições (NCM 93), fumo (24), bebidas alcoólicas (2203 a 2208), automóveis (8703) e perfumaria (33, exceto 3303 a 3307).
- Notas que não passam pela conferência: a regra não se aplica à nota de crédito de redução de valores (tipo 04). Para o IBS (e para a CBS a partir de 2027), também ficam de fora a devolução e as notas de crédito de retorno por recusa (tipos 03 e 06).
Rejeições parecidas
| Rejeição | O que significa |
|---|---|
| 1064, 1035, 1047 | Alíquota efetiva da CBS, do IBS da UF ou do IBS municipal calculada incorretamente |
| 1079, 1033, 1074 | O CST exige o grupo de redução de alíquota e ele não foi informado |
| 1028, 1032, 1007 | O CST não permite redução de alíquota, mas o grupo foi informado |
| 1063, 1034, 1046 | Percentual de redução diferente do previsto para a classificação tributária |
| 1069, 1041, 1052 | Valor da CBS, do IBS da UF ou do IBS municipal diferente do calculado |
| 1024 | Classificação tributária incompatível com o CST |
Todos os códigos, com a situação de cada regra, estão na lista de rejeições da reforma tributária.
Como evitar as rejeições de alíquota
- Alíquotas em tabela, não no produto: o produto guarda a classificação e a redução; a alíquota padrão vem de uma tabela por ano, atualizada pelo sistema.
- Prepare a virada para 2027: as alíquotas mudam em 1º de janeiro. Notas emitidas a partir dessa data já precisam sair com os novos valores.
- Redução sempre no grupo de redução, nunca diminuindo a alíquota principal.
- Teste em homologação antes de cada mudança de tabela: veja o ambiente de testes da NF-e.
- Revise o preço de venda: com a cobrança da CBS em 2027, o imposto pesa no preço. A calculadora de markup e margem ajuda a refazer as contas.
Outros códigos estão na lista de rejeições da NF-e.
Perguntas frequentes
O que é a rejeição 1037?
É a rejeição "Alíquota da CBS inválida": a alíquota da CBS informada no item é diferente da vigente no ano da emissão. Em 2025 e 2026, ela deve ser 0,9%, salvo as exceções previstas, como classificação com tributação regular, que exige zero.
Qual a alíquota da CBS e do IBS na NF-e em 2026?
CBS de 0,9%, IBS da UF de 0,1% e IBS municipal de 0%. Em 2027 e 2028, o IBS da UF e o municipal passam a 0,05% cada, e a CBS segue a alíquota vigente publicada na tabela oficial.
Produto com redução de alíquota usa 0,9% na CBS?
Sim. O campo da alíquota continua com a alíquota padrão (0,9% em 2026), e a redução é informada no grupo de redução, com o percentual de redução e a alíquota efetiva. Informar a alíquota já reduzida no campo principal gera a rejeição 1037.
O que são as rejeições 1026 e 1036?
São as rejeições de alíquota do IBS: 1026 para a parcela estadual (0,1% em 2026) e 1036 para a parcela municipal (0% em 2026). Elas seguem a mesma lógica da 1037, que trata da CBS.
Quando a alíquota da CBS pode ser zero?
Quando a classificação tributária tem indicador de tributação regular, como na exportação, ou em operações dentro da mesma área incentivada (Zona Franca de Manaus ou área de livre comércio), exceto para armas, fumo, bebidas alcoólicas, automóveis e perfumaria.
As rejeições de alíquota já estão valendo?
Sim. As regras estão em produção e são aplicadas a toda NF-e e NFC-e que traz o grupo de IBS e CBS, obrigatório desde 3 de agosto de 2026 para empresas do regime regular. O Simples Nacional e o MEI passam a informar a partir de 1º de janeiro de 2027.
Escreve sobre emissão de documentos fiscais e rejeições da Sefaz a partir do dia a dia das empresas atendidas pela UmPontoDois, que há mais de três décadas desenvolve sistemas de gestão.